Ein Versicherungsgutachten ist eine besondere Form des Privatgutachtens: Es klärt, ob ein versichertes Ereignis vorliegt, was es verursacht hat und wie hoch der Schaden ist. Beauftragt wird es von beiden Seiten — vom Versicherer zur Prüfung und vom Versicherungsnehmer, wenn er mit dem Ergebnis der Regulierung nicht einverstanden ist.
Wer beauftragt — und mit welchem Interesse
| Auftraggeber | Fragestellung | Was Sie wissen sollten |
|---|---|---|
| Versicherer | Liegt ein versichertes Ereignis vor? Plausibilität, Ursache, Höhe, Zeit- und Restwert. | Der beauftragte Sachverständige arbeitet fachlich neutral, aber die Fragen stellt der Versicherer. Was nicht gefragt wird, steht nicht im Gutachten. |
| Versicherungsnehmer oder Geschädigter | Ist die Kürzung oder Ablehnung fachlich begründet? Ist die Schadenshöhe zutreffend ermittelt? | Das Gegengutachten ist der wirksamste Weg, einer Bewertung des Regulierers etwas entgegenzusetzen. |
| Beide gemeinsam | Verbindliche Feststellung von Ursache und Höhe. | Dafür sehen viele Bedingungswerke das Sachverständigenverfahren vor. |
Schwerpunkte meiner Tätigkeit
- Begutachtung und Plausibilitätsprüfung von Sach-, Haftpflicht- und Einbruchschäden
- Schadensfeststellung, Schadensbewertung und belastbare Dokumentation
- Schadenhergangsanalyse — passt der geschilderte Ablauf zum Schadensbild?
- Abgrenzung Neuschaden gegen Vorschaden und Altschaden
- Zeitwert- und Restwertermittlung
- Fachgerechte Instandsetzung und die dafür erforderlichen Kosten
- Verbleibender Minderwert nach der Instandsetzung — siehe Wertminderung
- Auf Wunsch: Veranlassung und Überwachung der Schadensbeseitigung
Die Besonderheiten der einzelnen Schadensursachen — Leitungswasser, Brand, Sturm und Hagel, Einbruch, Starkregen — stehen im Bereich Schäden und Versicherung.
Ablauf eines Versicherungsgutachtens
Ein Versicherungsgutachten folgt in der Regel derselben Logik: Zuerst die Schadensaufnahme vor Ort — Umfang, Zustand, Fotos und ggf. Proben. Dann die Schadensursache: passt das Schadensbild zum geschilderten Hergang, und lässt sich ein Vorschaden oder Altschaden abgrenzen? Abschließend die Schadenshöhe: fachgerechte Instandsetzung, Zeit- und Restwert, gegebenenfalls Minderwert. Einen Überblick über Ablauf und Kosten finden Sie auf Honorar und Kosten.
Wann ein Versicherungsgutachten nötig ist
Ein Versicherungsgutachten lohnt sich, wenn Ursache oder Höhe strittig sind — etwa nach Leitungswasser, Brandschaden oder Sturm — und die Regulierung ohne eigene Feststellung kaum bewegt. Bei klarer Sachlage und geringer Differenz reicht oft die Dokumentation des Regulierers.
Das Gegengutachten des Versicherungsnehmers
Wenn der Versicherer kürzt oder ablehnt, stützt er sich in der Regel auf eine eigene fachliche Bewertung. Ein Widerspruch ohne eigene Feststellung trifft diese Bewertung nicht. Das Gegengutachten setzt genau dort an: Es prüft, ob die Ursachenzuordnung trägt, ob der Schadenumfang vollständig erfasst ist und ob die angesetzten Kosten eine fachgerechte Instandsetzung abdecken.
Was Sie im Schadenfall früh richtig machen
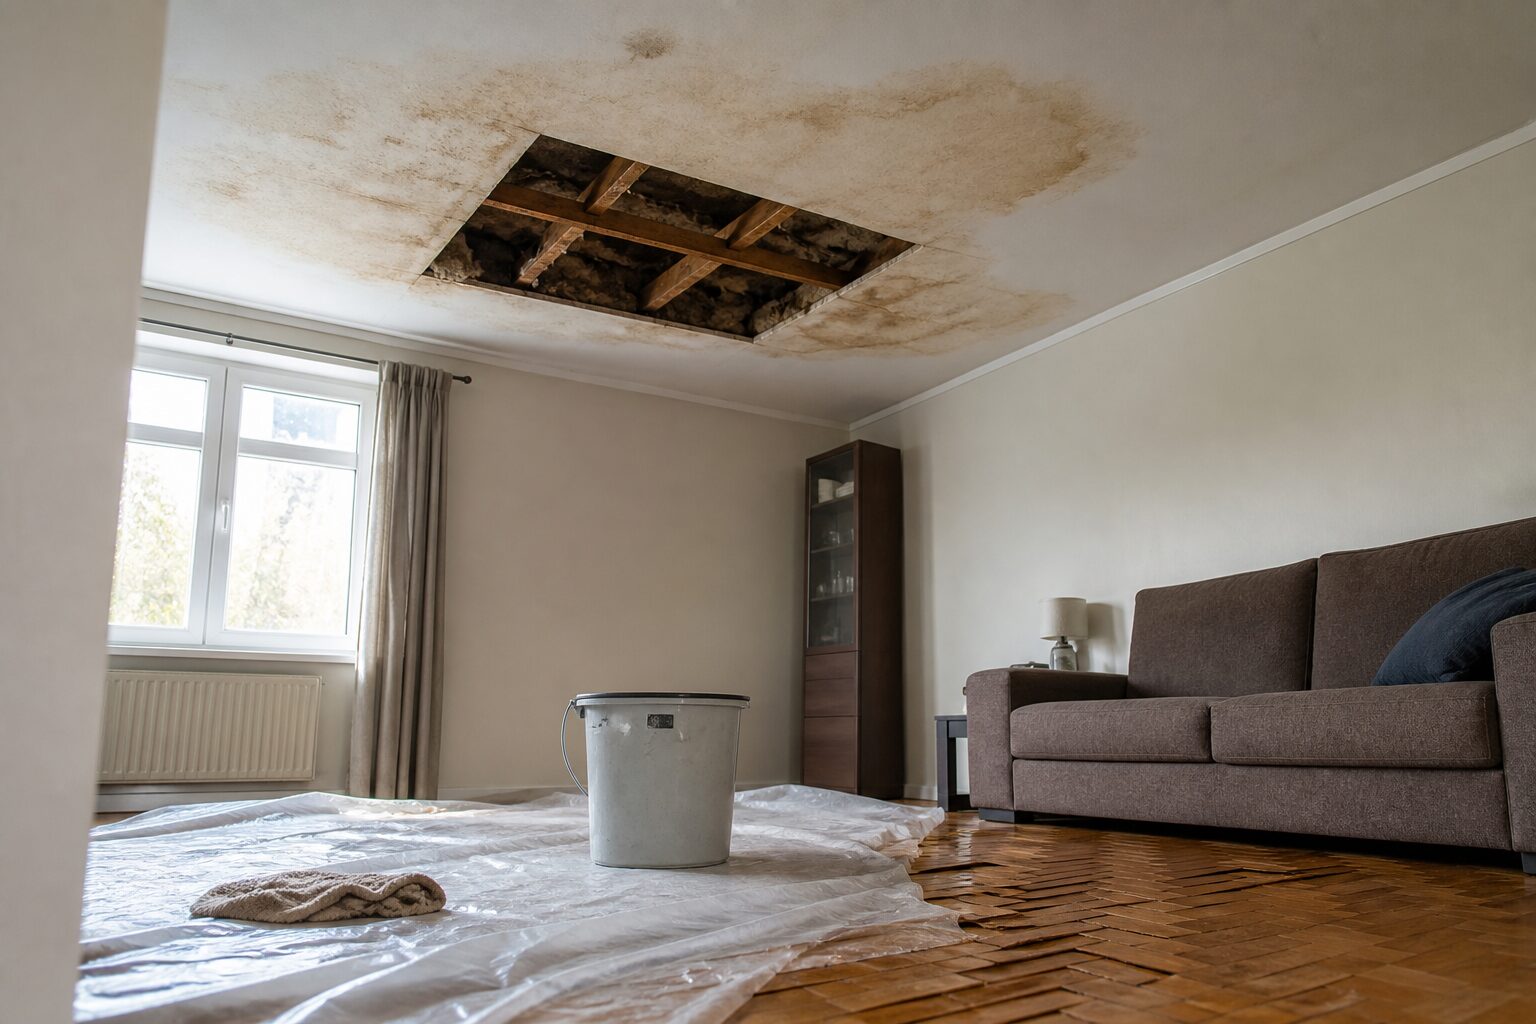
- Dokumentieren, bevor aufgeräumt wird. Übersichts- und Detailfotos, gern mit Maßstab, und ein Datum.
- Schadenminderungspflicht erfüllen. Weiteren Schaden abwenden — aber nur so weit, wie es nötig ist.
- Beschädigte Teile aufbewahren. Ausgebaute Bauteile, Rohrstücke, Beschläge sind oft der entscheidende Beweis.
- Keine endgültige Instandsetzung vor der Feststellung. Mit der Sanierung verschwindet die Ursache.
- Fristen im Blick behalten. Bedingungswerke sehen Anzeige- und Mitwirkungspflichten vor.
Häufige Fragen
Was ist ein Versicherungsgutachten?
Ein Versicherungsgutachten klärt bei einem versicherten Schaden, ob die Police greift, was die Ursache ist und wie hoch der Schaden ist. Beauftragt wird es vom Versicherer zur Prüfung oder als Gegengutachten vom Geschädigten.
Der Regulierer der Versicherung war schon da — brauche ich noch ein Gutachten?
Wenn Sie mit dem Ergebnis einverstanden sind, nein. Wird gekürzt oder abgelehnt und geht es um relevante Beträge, ist eine eigene Feststellung meist der einzige Weg, der Bewertung fachlich zu begegnen.
Was ist das Sachverständigenverfahren?
Ein in vielen Bedingungswerken vorgesehenes Verfahren, in dem jede Seite einen Sachverständigen benennt; beide bestimmen vorab einen Obmann, der bei Abweichungen entscheidet. Ablauf und Fallstricke stehen unter Sachverständigenverfahren.
Können Sie auch die Instandsetzung überwachen?
Die Überwachung ja — die Ausführung nicht. Ich führe keine Sanierungen aus und vermittle keine Handwerksleistungen; nur so bleibt die Feststellung gegenüber dem Versicherer belastbar.
Gilt das auch für Objekte und Gewerbe?
Ja. Bei Betriebsunterbrechung, Mietausfall oder Nutzungseinschränkung in Objekten kommt es besonders auf eine saubere Abgrenzung von Schadenumfang und Zeitraum an.
Nächster Schritt
Schildern Sie den Sachverhalt kurz — gern mit Fotos und vorhandenen Unterlagen. Ich sage Ihnen offen, welche Leistungstiefe sinnvoll ist und ob sich ein Gutachten im konkreten Fall wirtschaftlich lohnt.
Schaden schildernAblauf einer Beauftragung